Zielsetzung:
Entwicklung eines wirkungsvollen Modells zur Armutsbekämpfung durch die Kombination etablierter Mikrokreditansätze mit innovativer Mikroversicherungen – unter Nutzung der globalen Expertise und Investitionskraft des globalen Versicherungskonzern.
Strategischer Kontext:
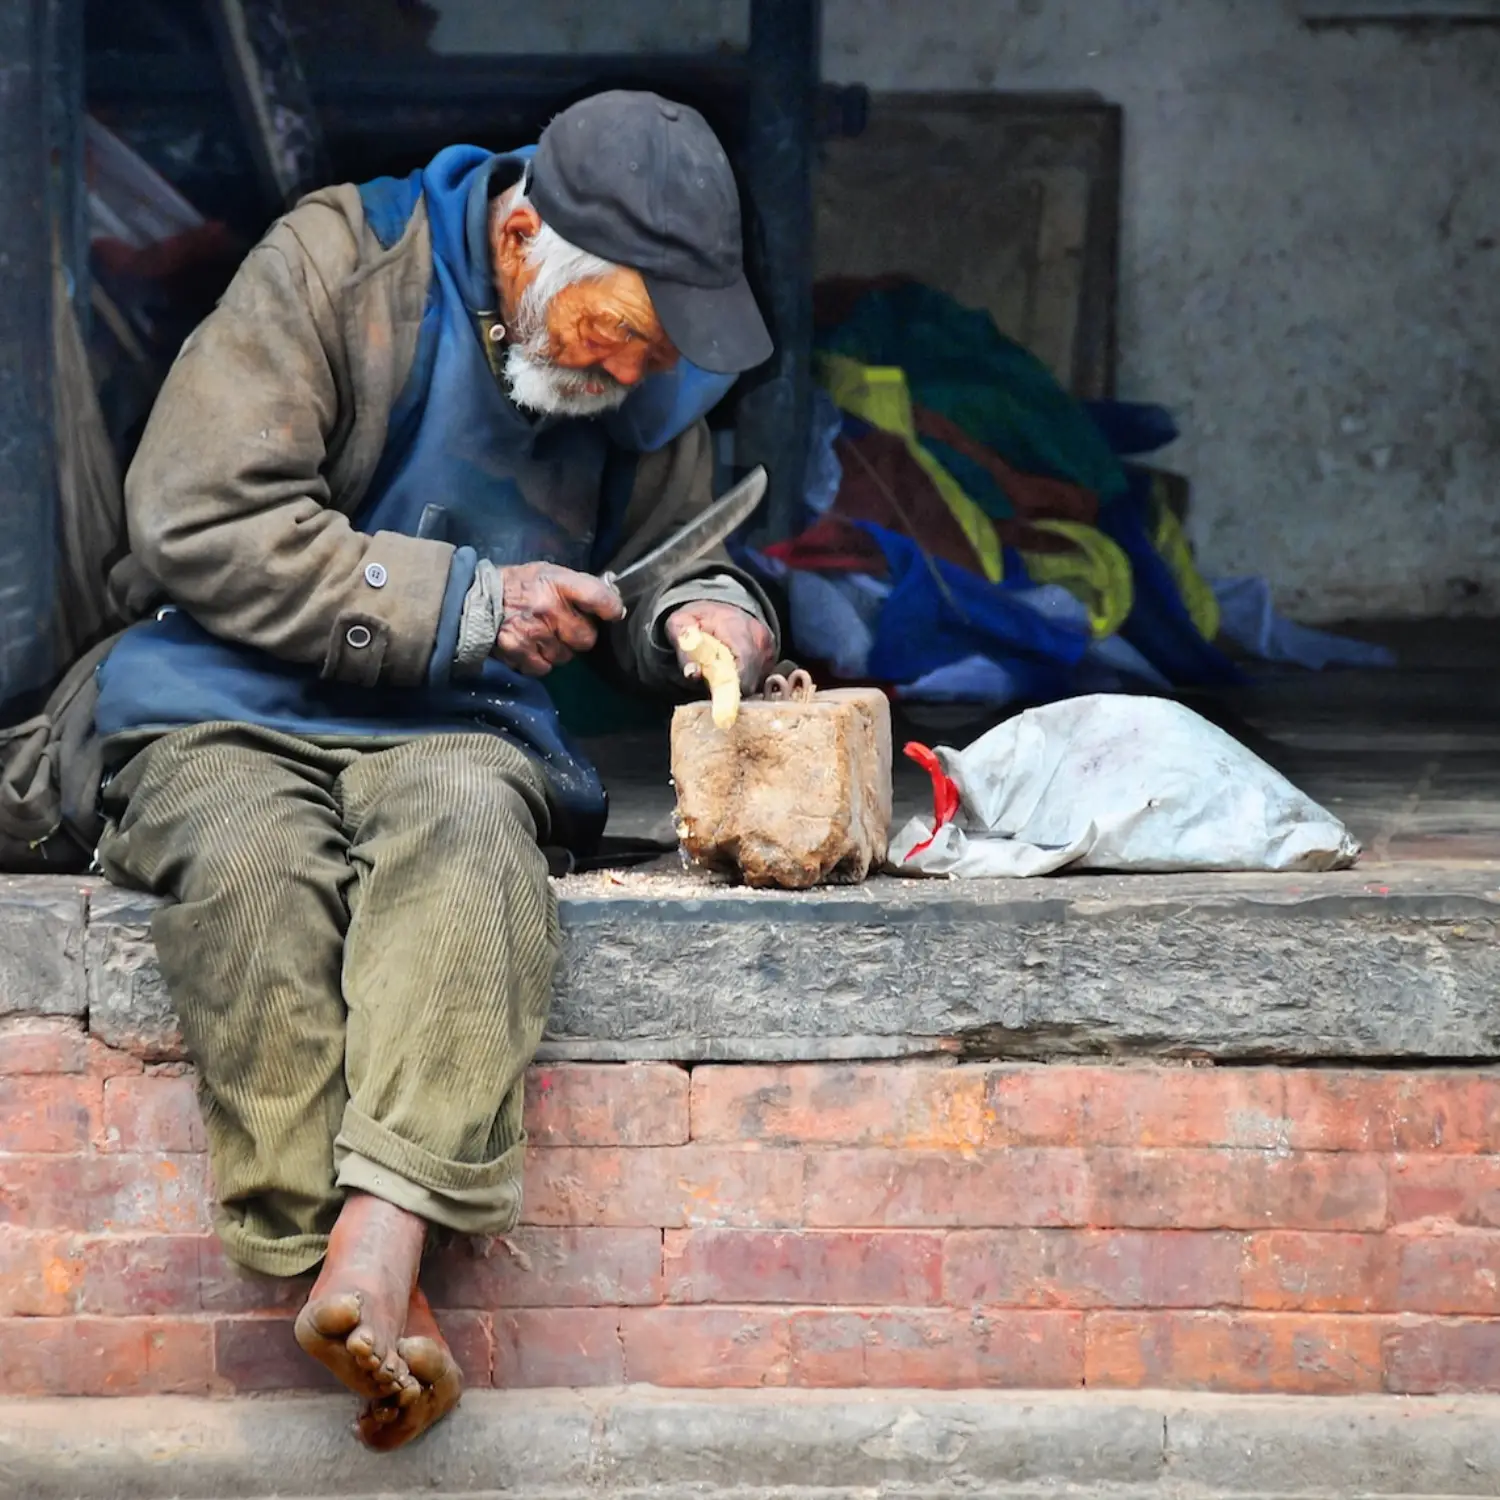
Trotz Erfolgen im Mikrofinanzwesen bleibt Armut weit verbreitet. Mikrokredite haben Millionen beim Aufbau von Existenzen geholfen, können jedoch externe Risiken nicht abfedern. Mikroversicherungen schließen diese Lücke, indem sie Einkommen und Vermögen absichern und damit Finanzsysteme stabilisieren.
Wir kombinierten die Stärken etablierter Mikrokreditansätze mit der essenziellen Absicherung durch innovative Mikroversicherungen.
Marktchance:
- Weltmarkt: Mikroversicherungen $78,4 Mrd. (2021) → $111,8 Mrd. (2027), CAGR 6,02 %
- Nepal: Versicherungsprämien nur 1,76 % des BIP, Marktvolumen $4 Mio., lediglich 2 ausländische Anbieter.
- Nachfrage: 49 % der Haushalte in oder nahe Armut, 80 % in der Landwirtschaft tätig (40 % BIP).
- Infrastruktur: 33 % Mikrofinanz-Penetration, stark ausgeprägte Sparpraxis, staatliche Unterstützung für unbesicherte Kredite.
Geschäftsmodell:
- Produkt: Kombinierte Mikrofinanz- und Mikroversicherungsangebote (Ernte, Vieh, Eigentum, Gesundheit, Leben).
- Vertrieb: Über bestehende MFIs, SACCOs und lokale Genossenschaften.
- Preisgestaltung: Erschwinglich, zunächst subventioniert durch Allianz-Nachhaltigkeitsfonds.
- Risikoteilung: Kreditrisiken durch Versicherung abgesichert, Versicherungsnachfrage durch Kreditverknüpfung gesteigert.
- Ertragsperspektive: Aufbau einer skalierbaren Geschäftseinheit mit langfristiger Profitabilität (>10 Jahre).
Umsetzungsplan – Jahr 1:
- Einbindung von Regierung, MFIs, NGOs und gesellschaftlichen Multiplikatoren.
- Kooperation mit SACCOs (64.944 Mitglieder) als lokale Vertriebspartner.
- Entwicklung gemeinsamer Produkte mit einfachen Strukturen und digitalen Vertriebspunkten (z. B. beim Saatgut- oder Viehkauf).
- Sichtbare Auszahlung von Schadensfällen zur Vertrauensbildung.
Wirkung & KPIs (10 Jahre):
- BIP-Wachstum: +7 % (von 5,8 %), gekoppelt an Armutsreduktion.
- MFI-Penetration: +50 % (von 33 %).
- Kreditnehmer: 1,2 Mio. (von 716.000).
- Kreditausfälle: ↓ auf 1 % (von 3,6 %).
- Produktportfolio: Mikroversicherungen für Ernte, Vieh, Feuer, Dürre.
Strategischer Fit für den Versicherer:
- Nutzung der Unternehmens-Expertise in Ernte-, Vieh- und Sachrisiken.
- Positionierung als führender Akteur im Bereich nachhaltiger Finanzlösungen.
- Stärkung regulatorischer Einflussmöglichkeiten durch UN- und multilaterale Netzwerke.
- Aufbau eines skalierbaren Modells zur Replikation in weiteren Schwellenländern.