Viele Unternehmen im Mittelstand haben zirkuläre Projekte gestartet. Sie bereiten Bauteile auf, nehmen Produkte zurück oder testen Mietmodelle. Die Technik funktioniert, und die Geschäftsführung findet die Idee strategisch richtig. Und trotzdem bleiben die meisten Projekte Piloten.
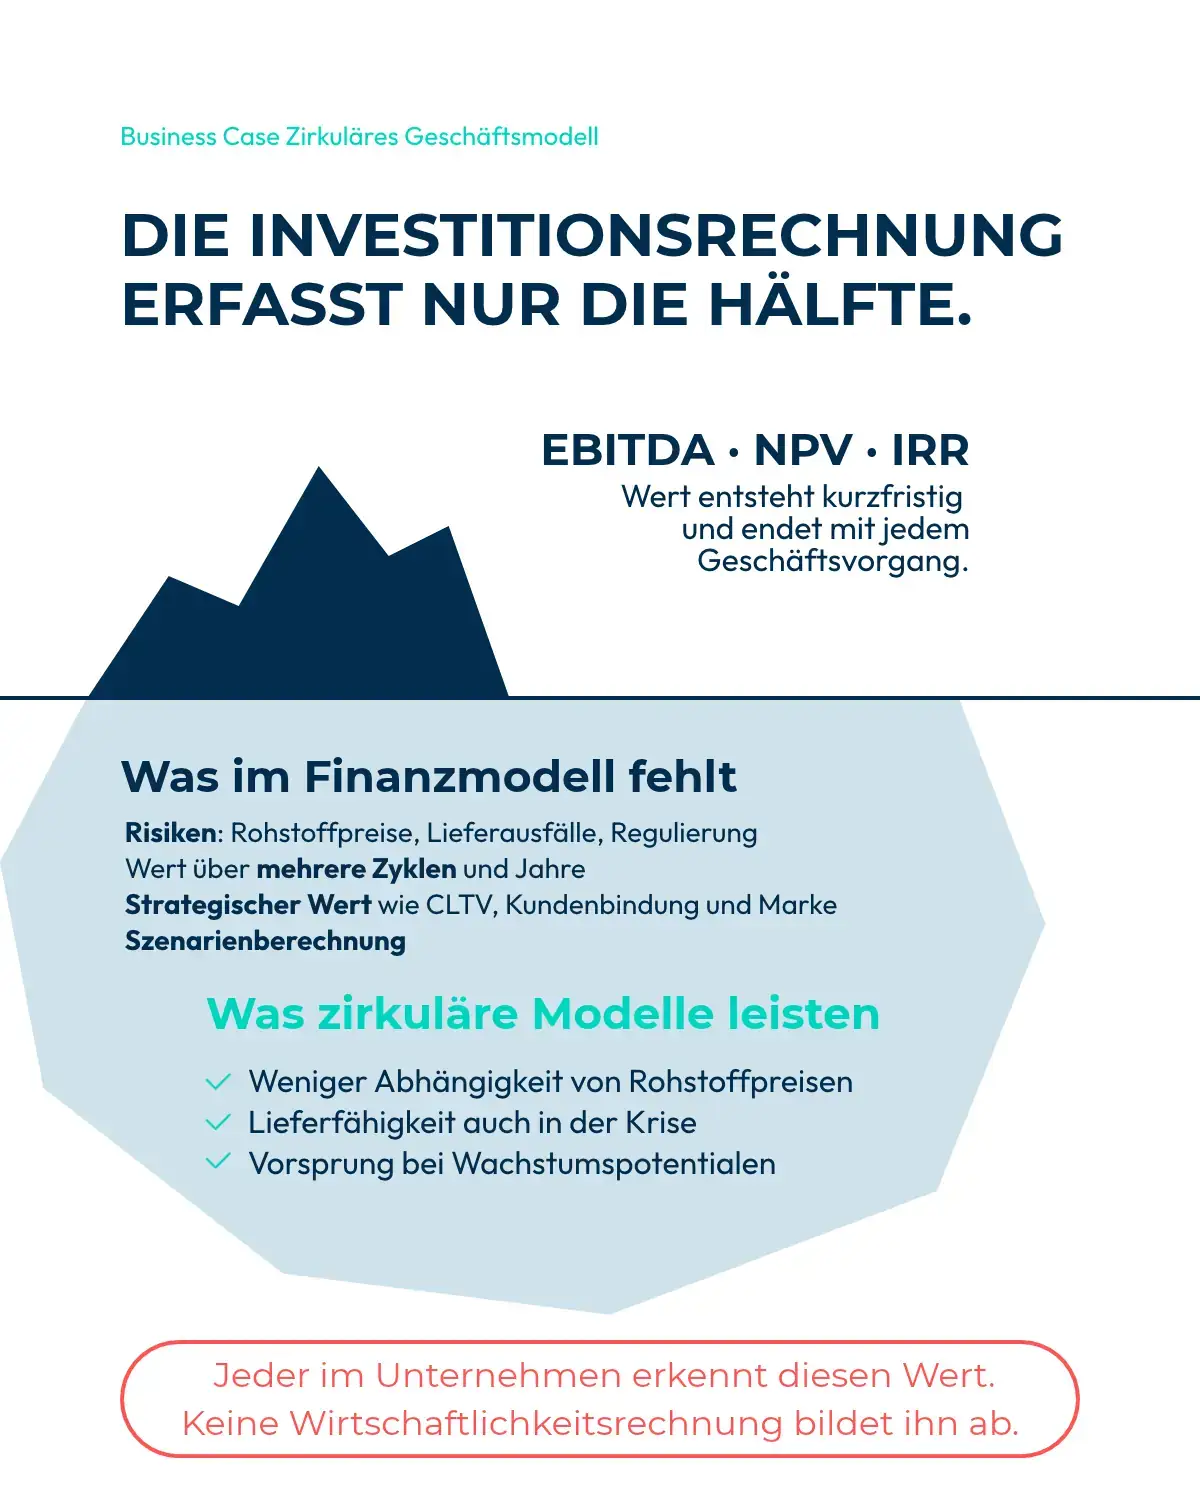
Der Grund liegt selten in der Idee. Er liegt in der Rechnung. Die Finanzabteilung bewertet zirkuläre Geschäftsmodelle mit denselben Werkzeugen wie jede andere Investition: EBITDA, Kapitalwert (NPV), interner Zinsfuß (IRR) und Amortisationszeit. Diese Werkzeuge sind für lineare Geschäfte gebaut. Ein zirkuläres Geschäftsmodell erzeugt aber Wert über mehrere Zyklen und auf mehreren Ebenen. Genau dieser Wert fehlt in der klassischen Wirtschaftlichkeitsrechnung.
In unseren Projekten erleben wir immer wieder dasselbe: Alle Beteiligten erkennen diesen Wert an. Doch kaum jemand hat eine Methode, ihn zu beziffern.
In diesem Artikel zeige ich Ihnen, wie Sie diese Lücke schließen – mit einem konkreten Rechenbeispiel.
Warum fällt unser zirkuläres Projekt in der Investitionsrechnung durch?
Klassische Kennzahlen gehen davon aus, dass Wert in einem kurzen Zeitraum entsteht und mit jedem Geschäftsvorgang abgeschlossen ist. Für eine neue Produktionslinie stimmt das. Für ein zirkuläres Geschäftsmodell nicht.
Denken Sie an ein Rücknahmeprogramm. Es bringt Umsatz aus aufbereiteten Produkten, und den erfasst jede Investitionsrechnung. Doch es leistet mehr:
- Es senkt Ihre Abhängigkeit von Rohstoffpreisen, weil Sie weniger Neumaterial einkaufen.
- Es sichert Ihre Lieferfähigkeit, wenn Lieferketten reißen.
- Es macht Sie bereit für kommende Regulierung.
- Es bindet Kunden über Jahre, weil jede Rückgabe, jede Reparatur und jeder Wiederverkauf ein neuer Kontakt ist.
Für keinen dieser Effekte gibt es eine Zeile in der Gewinn- und Verlustrechnung. Die Geschäftsführung bewertet sie höchstens qualitativ, als „strategischen Nutzen“. Und qualitative Argumente verlieren im Wettbewerb um Kapital gegen harte Zahlen.
Dazu kommen zwei weitere Lücken. Viele Rechnungen laufen über drei bis fünf Jahre, ein zirkuläres Modell zeigt seine Stärke aber oft erst, wenn die Rückläufe anlaufen. Und kaum eine Rechnung spielt Szenarien durch, etwa einen Preisschock bei Stahl oder Kupfer.
Müssen wir dafür unsere Finanzkennzahlen über Bord werfen?
Nein. Und das ist die wichtigste Botschaft für jede Finanzleitung: Sie brauchen kein neues Bewertungssystem. Sie ergänzen das bestehende Modell um die Werte, die bisher fehlen.
Nexarus arbeitet genau so. Wir übersetzen den Wert zirkulärer Modelle in die Sprache, der Ihre Finanzabteilung bereits vertraut. Die zusätzlichen Werte fließen als konkrete Beträge in EBITDA, NPV, IRR und Amortisationszeit ein. So bleibt die Rechnung mit allen anderen Investitionen im Haus vergleichbar.
Welche Werte fehlen in unserer Rechnung?
Nexarus arbeitet mit zehn zirkulären Werttreibern, die klassische Investitionsrechnungen ausblenden. Sie verteilen sich auf drei Bereiche.
Risiko und Resilienz
- Rohstoffpreise und Absicherung: Rücknahme und Materialrückgewinnung senken die Abhängigkeit von Primärrohstoffen. Sie wirken wie eine eingebaute Absicherung gegen Preisschocks.
- Störungen der Lieferkette: Eigene Materialkreisläufe sichern die Produktion, wenn Lieferanten ausfallen.
- Regulatorischer Wandel: Wer früh zirkulär investiert, erfüllt kommende Vorgaben wie die Ökodesign-Verordnung (ESPR), die Batterieverordnung oder die CSRD ohne teure Nachrüstung.
Strategie und Wettbewerbsfähigkeit
- Kundenwert über die Lebensdauer: Reparatur, Wiederverkauf und Miete schaffen wiederkehrende Kontakte. Kunden bleiben länger und kaufen mehr.
- Markenwert und neue Kundengruppen: Zirkuläre Angebote erschließen neue Segmente und senken die Kosten der Neukundengewinnung.
- Vorsprung in neuen Märkten: Wer früh liefern kann, erfüllt neue Beschaffungsvorgaben und erzielt zeitweise Preisaufschläge.
Organisation und Netzwerk
- Skalierung und Lerneffekte: Mit jedem Zyklus wächst das Know-how. Die Aufbereitung wird schneller und günstiger.
- Effizientere Rücklogistik: Mit steigenden Rückläufen sinken die Logistikkosten pro Stück.
- Gemeinsame Infrastruktur: Partner teilen sich Investitionen, etwa in Sammelsysteme. Das senkt den Kapitalbedarf und verkürzt die Amortisation.
- Daten und Rückverfolgbarkeit: Wer Bauteile verfolgt, gewinnt mehr Material zurück und schreibt weniger Lagerbestand ab.
Nicht jeder Werttreiber passt zu jedem Unternehmen. Für eine Aufbereitung im Maschinenbau sind andere Hebel wichtig als für ein Mietmodell im Handel. Deshalb wählen wir mit Ihnen die zwei oder drei Treiber aus, die für Ihr Geschäftsmodell den größten Hebel haben und sich belastbar beziffern lassen. Welche Modelle in welcher Branche bereits laufen, zeigt unser Kreislauf-Navigator.
Wie sieht das konkret in Zahlen aus?
Die WWF-Studie „Closing the Valuation Gap“ (2026) rechnet das an einem fiktiven, aber realistischen Beispiel durch: der Hartmann Machine, einem deutschen Hersteller von Industriekompressoren. Alle Zahlen sind illustrativ.
Die Ausgangslage
Hartmann verkauft neue Kompressoren für 20.000 Euro. Das Unternehmen prüft ein Aufbereitungsprogramm: Es nimmt gebrauchte Kompressoren zurück, bereitet sie auf Neuwertniveau auf und verkauft sie mit voller Garantie für 16.000 Euro.
- Investition: 2,4 Mio. Euro für Anlagen, Rücknahmesystem, Rückverfolgbarkeit und Umlaufvermögen
- Ergebnis pro aufbereitetem Gerät (EBITDA): 5.400 Euro, nach Abzug der Umsätze, die das Programm dem Neugeschäft wegnimmt
- Volumen: 770 Geräte in 10 Jahren, von 20 im ersten auf 150 im zehnten Jahr
- Kapitalkosten (WACC): 8 %
Die klassische Rechnung
| Kennzahl | Ergebnis |
|---|---|
| Kapitalwert (NPV) | +59.200 Euro |
| Interner Zinsfuß (IRR) | rund 8,4 % |
| Amortisation | 7,6 Jahre |
Formal lohnt sich die Investition. Doch ein Kapitalwert von 60.000 Euro bei 2,4 Mio. Euro Einsatz und ein Zinsfuß knapp über den Kapitalkosten überzeugen keinen Investitionsausschuss. Jede Sensitivitätsanalyse kippt dieses Projekt, und im Wettbewerb um Kapital verliert es.
Die vollständige Rechnung
Für die Aufbereitung sind vor allem zwei Werttreiber relevant und gut zu beziffern.
Werttreiber 1: Absicherung gegen Rohstoffpreise. Ein linearer Hersteller kauft für jeden Kompressor Material für 8.750 Euro neu ein. Hartmann kauft nur noch rund 40 % neu, also Material für 3.500 Euro. Damit sind 5.250 Euro pro Gerät nicht mehr dem Rohstoffmarkt ausgesetzt. Die Studie rechnet drei Szenarien für Stahl- und Kupferpreise: +10 %, +30 % und +60 %. Gewichtet ergibt das einen erwarteten Preisanstieg von rund 24,5 %. Pro Gerät schützt das Programm damit 1.286 Euro. Die Studie weist ausdrücklich darauf hin, dass dieser Wert eine Obergrenze ist, weil er in jedem Jahr einen Preisschock annimmt.
Werttreiber 4: Kundenwert über die Lebensdauer. Zirkuläre Kunden kommen häufiger wieder. Jeder bringt rund 167 Euro mehr Kundenwert als ein linearer Kunde.
Beide Treiber wirken über unterschiedliche Mechanismen. Sie lassen sich deshalb addieren, ohne etwas doppelt zu zählen.
| Kennzahl | Klassisch | Mit zwei Werttreibern |
|---|---|---|
| Kapitalwert (NPV) | +59.200 Euro | +973.200 Euro |
| Interner Zinsfuß (IRR) | 8,4 % | rund 13,4 % |
| Amortisation | 7,6 Jahre | 6 Jahre |
| EBITDA-Marge pro Gerät | 32,5 % | 41,2 % |
Aus einem Projekt am Rand der Ablehnung wird eine Investition, die sich im Wettbewerb um Kapital durchsetzt. Dafür braucht es keine neuen Annahmen zum Geschäft selbst. Die Rechnung zeigt jetzt nur den Wert, der die ganze Zeit da war.
Eine Einschränkung gehört dazu: Nicht jedes Aufbereitungsprojekt verbessert sich so stark. Die Ergebnisse hängen von Branche, Produkt und Markt ab. Das Beispiel zeigt den Mechanismus, keine Garantie.
Quelle des Rechenbeispiels: WWF Deutschland (2026): Closing the Valuation Gap. A Business Case Framework for Circular Economy Investments. „Hartmann Machine“ ist ein fiktives Unternehmen, alle Zahlen sind illustrativ.
Wie gehen wir dabei konkret vor?
Nexarus geht in drei Schritten vor – eingebettet in unseren Beratungsprozess.
- Ausgangslage klären. Welches zirkuläre Geschäftsmodell prüfen Sie? In welcher Branche und an welcher Stelle der Wertschöpfungskette? Über welchen Zeitraum bewerten Sie? Ein Horizont von drei Jahren erfasst bei der Aufbereitung nur die Anlaufphase und unterschätzt den Business Case systematisch.
- Werttreiber auswählen. Wir prüfen die zehn Werttreiber auf Wirkung und Machbarkeit. Dann wählen wir die zwei bis drei aus, die den größten Hebel haben und für die Daten vorliegen, etwa Rohstoffpreise der letzten Jahre oder Kundenbindungsraten.
- In die bestehende Rechnung einbauen. Wir bauen die Werttreiber als zusätzliche Zeilen in Ihr Finanzmodell ein und legen jede Annahme offen. Ihre Finanzabteilung sitzt von Anfang an mit am Tisch, nicht erst zur Freigabe.
Was bringt das unserem Unternehmen?
Eine vollständige Rechnung verändert die Diskussion. Die Geschäftsführung muss nicht mehr zwischen Strategie und Zahlen abwägen. Sie sieht beides in einem Modell.
- Die Finanzabteilung erhält eine Rechnung in ihrer eigenen Sprache, mit transparenten Annahmen.
- Die Geschäftsführung kann zirkuläre Projekte mit anderen Investitionen vergleichen.
- Das Rücknahmeprogramm erscheint nicht mehr als Kostenfaktor für Nachhaltigkeit, sondern als das, was es ist: Risikomanagement im Einkauf und ein neues Geschäftsfeld.
Zirkuläre Geschäftsmodelle sind oft stärker, als sie auf dem Papier aussehen. Es liegt nicht an der Wirtschaftlichkeit, sondern an den Werkzeugen, mit denen wir sie messen.
Wie starten wir?
Sie haben ein zirkuläres Projekt, das in der Investitionsrechnung hängt? Oder Sie wollen wissen, welche Werttreiber für Ihr Geschäftsmodell den größten Hebel haben?
→ Strategie & Business Case: Wir entwickeln mit Ihnen das zirkuläre Geschäftsmodell und rechnen den Business Case so, dass Ihre Finanzabteilung ihn freigeben kann.
→ Zum Business-Case-Check: Finden Sie in wenigen Minuten heraus, wo Ihr Unternehmen steht und welche Hebel sich für Sie lohnen.
→ So läuft die Zusammenarbeit: Der Beratungsprozess zeigt, wie der Business Case in Phase 2 entsteht – und was davor und danach passiert.
→ Kennenlernen buchen: 30 Minuten per Google Meet, unverbindlich. Wir sprechen über Ihr Projekt und den nächsten sinnvollen Schritt.